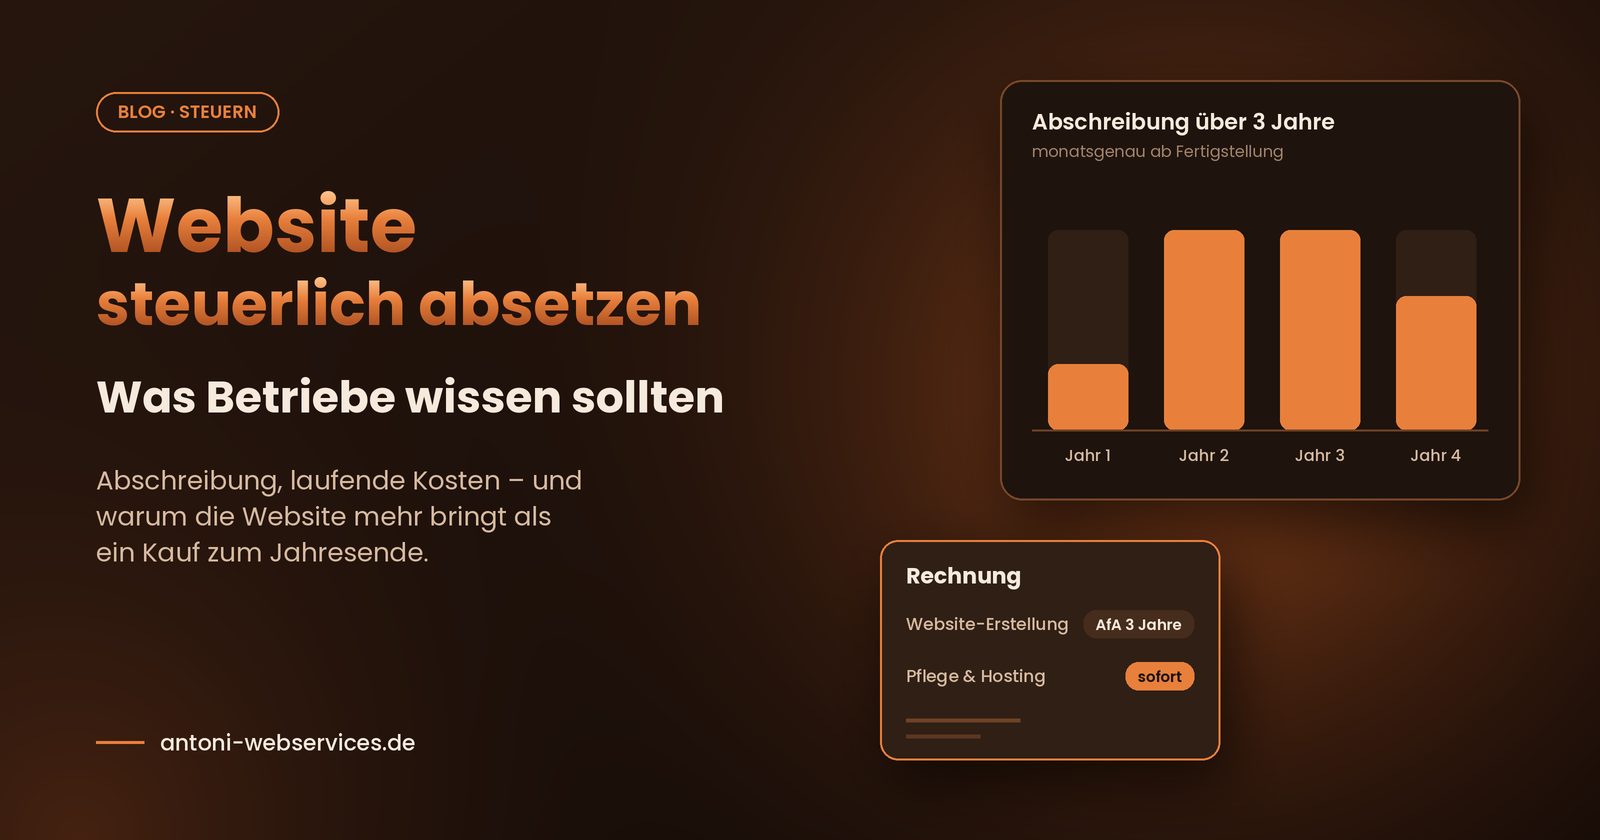
Website steuerlich absetzen: Was Betriebe wissen sollten
Eine Website ist eine Betriebsausgabe. Wie sie abgeschrieben wird, was sofort absetzbar ist und warum sie mehr bringt als ein Kauf zum Jahresende.
Eine Website können Sie als Betrieb steuerlich absetzen. Anders als viele Anschaffungen kurz vor Silvester bringt sie Ihnen außerdem das ganze Jahr über Anfragen. Wie das steuerlich genau funktioniert, wird allerdings oft zu stark vereinfacht.
Hinweis: Dieser Beitrag ist keine Steuerberatung. Er gibt einen allgemeinen Überblick. Wie Ihr konkreter Fall zu behandeln ist, klären Sie bitte mit Ihrer Steuerberaterin oder Ihrem Steuerberater.
Der Jahresend-Reflex
Zum Jahresende kaufen viele Betriebe noch schnell etwas, um den Gewinn zu senken. Ein neues Werkzeug, ein Laptop, Büromöbel. Das senkt die Steuerlast, bringt aber oft keinen einzigen neuen Auftrag.
Eine Website ist ebenfalls eine Betriebsausgabe. Der Unterschied: Sie arbeitet für Sie. Kunden finden Sie über Google, sehen Ihre Arbeit und fragen direkt an. Auch abends und am Wochenende, wenn Sie nicht ans Telefon gehen.
Website steuerlich absetzen: So funktioniert die Abschreibung
Lassen Sie Ihre Website von einem Dienstleister erstellen, gilt sie steuerlich als immaterielles Wirtschaftsgut. Die Kosten werden dann nicht auf einmal abgezogen, sondern über die Nutzungsdauer verteilt. Das nennt man Abschreibung oder AfA.
Für Websites hat sich eine Nutzungsdauer von drei Jahren durchgesetzt. Die Finanzverwaltung hat das bestätigt: Nach einer Verfügung der OFD Frankfurt vom 22.03.2023 gilt die verkürzte Nutzungsdauer von einem Jahr für Hardware und Software nicht für Websites.
Die Abschreibung beginnt mit der Fertigstellung. Im ersten Jahr wird sie allerdings monatsgenau berechnet. Sie setzen also nur die Monate ab Fertigstellung an.
Ein Rechenbeispiel
Angenommen, Ihre Website kostet 3.600 Euro netto. Verteilt auf drei Jahre sind das 1.200 Euro pro Jahr oder 100 Euro pro Monat.
| Fertigstellung | Abschreibung im ersten Jahr |
|---|---|
| Juli | 6 Monate × 100 € = 600 € |
| Oktober | 3 Monate × 100 € = 300 € |
| Dezember | 1 Monat × 100 € = 100 € |
Der Rest verteilt sich auf die Folgejahre. Insgesamt setzen Sie die vollen 3.600 Euro ab, nur eben zeitlich verteilt.
Ehrlich gesagt: Wer im Dezember fertig wird, senkt den Gewinn in diesem Jahr nur wenig. Der eigentliche Vorteil einer Fertigstellung vor dem Jahreswechsel liegt woanders: Sie starten mit Ihrer neuen Website ins neue Jahr.
Wichtig auch: Absetzen heißt nicht, dass Sie die Kosten zurückbekommen. Sie sparen die Steuer, die auf diesen Betrag angefallen wäre. Wie viel das ist, hängt von Ihrem persönlichen Steuersatz ab.
Was sofort absetzbar ist
Laufende Kosten werden nicht abgeschrieben, sondern im Jahr der Zahlung als Betriebsausgabe angesetzt. Dazu gehören Pflege, regelmäßige Wartung und Aktualisierungen der Website.
| Kostenart | Steuerliche Behandlung (Regelfall) |
|---|---|
| Erstellung durch einen Dienstleister | Abschreibung über drei Jahre, monatsgenau ab Fertigstellung |
| Pflege, Updates, Wartung | Sofort als Betriebsausgabe |
| Hosting und laufender Betrieb | Sofort als Betriebsausgabe |
Ein monatliches Wartungspaket mindert also den Gewinn jeden Monat direkt. Gleichzeitig hält es die Seite technisch aktuell und sicher.
Sind Sie zum Vorsteuerabzug berechtigt, zählt jeweils der Nettobetrag. Die Umsatzsteuer holen Sie sich über die Vorsteuer zurück. Als Kleinunternehmer ohne Vorsteuerabzug setzen Sie den Bruttobetrag an.
Was Ihre Steuerberatung braucht
Damit die Zuordnung später sauber klappt, helfen drei Dinge:
- Getrennte Positionen: Erstellung und laufende Kosten sollten auf der Rechnung getrennt ausgewiesen sein. Sie werden steuerlich unterschiedlich behandelt.
- Datum der Fertigstellung: Es bestimmt, ab welchem Monat abgeschrieben wird. Halten Sie die Abnahme kurz schriftlich fest.
- Klare Leistungsbeschreibung: Aus der Rechnung sollte hervorgehen, was genau erstellt wurde.
Warum die Website mehr ist als ein Steuertrick
Die Steuer ist ein angenehmer Nebeneffekt, aber kein Grund für eine Website. Der Grund ist, dass Kunden heute zuerst online suchen. Wer dort nicht zu finden ist oder eine veraltete Seite hat, verliert Anfragen, bevor ein Gespräch zustande kommt.
Eine Anschaffung zum Jahresende spart einmalig Steuern. Eine gute Website bringt über Jahre neue Kunden. Wenn Sie ohnehin über eine Investition nachdenken, lohnt sich die Frage: Was davon bringt Ihnen im nächsten Jahr Aufträge?
So läuft ein Projekt zum Jahreswechsel
Wer jetzt startet, kann mit einer neuen Website ins neue Jahr gehen. Ein typischer Ablauf:
- Erstgespräch: Wir besprechen, was Ihre Website zeigen soll und wen sie erreichen soll.
- Umsetzung: Ich baue Ihre Website, Sie liefern Fotos und Inhalte zu.
- Fertigstellung und Start: Sie prüfen und geben frei, danach geht die Seite online.
Klären Sie mit Ihrer Steuerberatung, in welchem Jahr die Fertigstellung für Sie steuerlich am sinnvollsten ist. Den Zeitplan stimmen wir dann darauf ab.
Fazit
Eine Website ist eine Betriebsausgabe. Die Erstellung wird in der Regel über drei Jahre abgeschrieben, Pflege und Hosting setzen Sie sofort ab. Der größte Gewinn ist aber nicht die Steuerersparnis, sondern die Anfragen, die Ihre Website das ganze Jahr bringt.
Gewinn sinnvoll investieren?
Lassen Sie uns noch vor dem Jahreswechsel über Ihre Website sprechen. Ich sage Ihnen, was sinnvoll ist und was es kostet.
Artur Antoni – Antoni Web & Services, Waiblingen. Websites und technische Betreuung für Betriebe im Rems-Murr-Kreis.
Weitere Beiträge.
Mitarbeiter finden im Handwerk: Bewerber googeln Sie zuerst
Bevor sich Bewerber melden, schauen sie auf Ihre Website. Was sie dort suchen, was abschreckt und was eine gute Karriereseite im Handwerk enthält.
Weiterlesen →
Local SEO für Handwerker im Rems-Murr-Kreis: Checkliste
So werden Handwerksbetriebe im Rems-Murr-Kreis bei Google in der Nähe gefunden: eine Checkliste für Unternehmensprofil, Website und Bewertungen.
Weiterlesen →